پیشدرآمد و متدولوژی تحقیق گزارش پیشرو با رویکردی اقتصادسنجی و تحلیلی، رفتار سرمایهگذاران و متقاضیان بازار ساختوساز را در مرداد ماه ۱۴۰۵ مورد ارزیابی قرار میدهد. به منظور تضمین اعتبار علمی (Validity) و پایایی (Reliability) دادهها، پیش از هرگونه تحلیل، فرآیند پاکسازی دادهها (Data Cleansing) شامل حذف رکوردهای تکراری و دادههای دارای همپوشانی پارامتریک انجام شده است. حجم کل مشاهدات، پس از این پالایش به دست آمده و نماینده تقاضای خالص و واقعی است. تمرکز این سند بر استخراج الگوهای سرمایهگذاری، رفتار تخصیص منابع (Resource Allocation)، و کشش بازار در مناطق مختلف جغرافیایی است. مقادیر مطلق برای حفظ محرمانگی حذف شده و صرفاً توزیع درصدی و شاخصهای آماری ارائه میگردد.
داشبورد تحلیلی بازار ساختوساز ایران
استخراجشده از دادههای واقعی محاسبهگر آنلاین آرکپرایس — مرداد ۱۴۰۵ (پس از حذف رکوردهای نامعتبر و تکراری)
⏱️ افق زمانی آغاز پروژه
پاسخ به «چه زمانی پروژه را شروع خواهم کرد؟»
🏗️ وضعیت مالکیت زمین
آیا زمین پیش از مراجعه به آرکپرایس خریداری شده است؟
📐 توزیع زیربنای پروژهها
مساحت قابل ساخت (متر مربع) — چولگی مثبت قوی بهسمت پروژههای کوچک
🧱 نوع اسکلت سازه
بتنی در مقابل فلزی
میانه تعداد طبقات
میانگین سراسری بازار
سهم درخواست استخر
میانگین سراسری بازار
سهم کیفیت لوکس
میانگین سراسری بازار
توزیع کیفیت پروژه به تفکیک منطقه
اقتصادی / معمولی / لوکس
سهم هر منطقه از کل تقاضای کشور
مقایسه شاخصهای کلیدی بین مناطق
| منطقه | سهم از بازار | میانه طبقات | سهم اقتصادی | سهم معمولی | سهم لوکس | سهم استخر |
|---|---|---|---|---|---|---|
| تهران | ٪۹.۵ | ۵ | ٪۲۲.۶ | ٪۴۵.۲ | ٪۳۲.۳ | ٪۲۱.۰ |
| کلانشهر | ٪۲۴.۰ | ۴ | ٪۳۵.۹ | ٪۵۵.۱ | ٪۹.۰ | ٪۷.۷ |
| شهر کوچک | ٪۵۲.۲ | ۱ | ٪۴۷.۵ | ٪۴۷.۲ | ٪۵.۳ | ٪۶.۵ |
| نوار شمالی | ٪۱۴.۳ | ۲ | ٪۳۱.۲ | ٪۵۵.۹ | ٪۱۲.۹ | ٪۲۵.۸ |
💰 توزیع کیفیت ساخت در کل بازار
🏠 پرتقاضاترین آیتمهای رفاهی خاص
فراوانی درخواست هر آیتم در میان کل پروژهها
🎨 سبک نمای ساختمان (کل بازار)
نما بر اساس ارتفاع ساختمان
با افزایش ارتفاع، سازندگان به سمت نماهای پرهزینهتر حرکت میکنند
🏗️ اسکلت سازه
⚙️ سیستم تأسیسات مکانیکی
💡 سیستم برق و هوشمندسازی
🧱 متریال نمای انتخابی
📶 نتیجهگیری فناوری ساختمان
بازار فناوری ساختمان در ایران در فاز «پذیرش اولیه» قرار دارد. علت اصلی مقاومت در برابر فناوریهای هوشمند و تأسیساتی پیشرفته:
- هزینه بالای تجهیزات وارداتی
- ریسک استهلاک و نگهداری تخصصی
- عدم تناسب هزینه با ارزشافزوده قابلدرک برای خریدار نهایی
اقتصاد کلان بازار: شوک تقاضای آنی و فرار از ریسک تورم
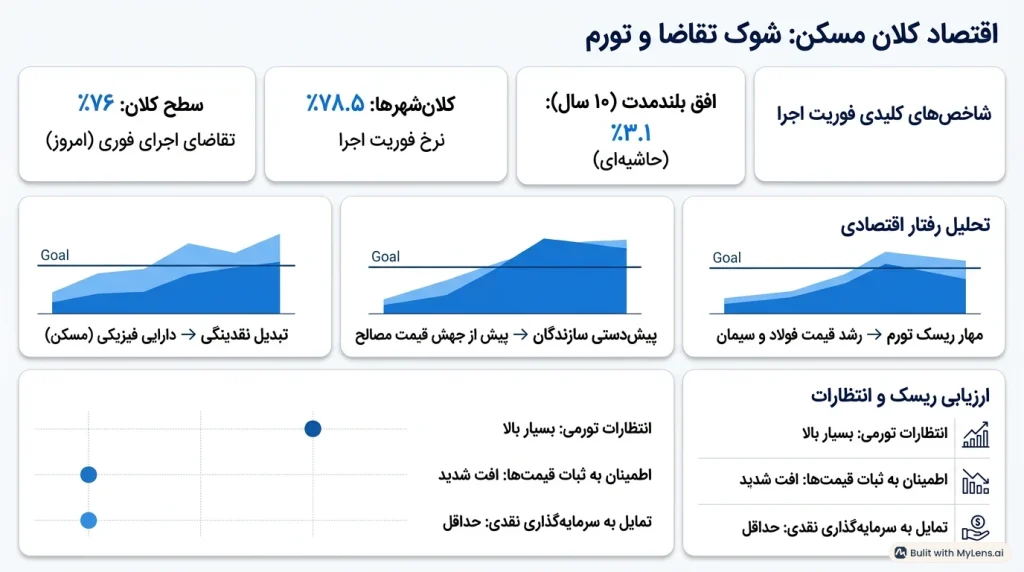
بارزترین خروجی مدلهای رفتاری متقاضیان، تمایل شدید به تبدیل سریع داراییهای نقدی به داراییهای فیزیکی (مسکن) است.
- نرخ فوریت اجرا (Urgency Rate): در سطح کلان، نزدیک به ۷۶ درصد از سرمایهگذاران، زمان آغاز پروژه خود را «امروز» (فوری) اعلام کردهاند. این نرخ در کلانشهرها حتی بالاتر و در مرز ۷۸.۵ درصد قرار دارد.
- تحلیل رفتار اقتصادی (Behavioral Economics): این فشردگی زمانی، نشاندهنده «انتظارات تورمی» بالا در اقتصاد خرد ساختمان است. سازندگان در تلاشند پیش از جهش احتمالی قیمت نهادههای تولید (مصالح پایه مانند فولاد و سیمان) و تعدیل دستمزدها، عملیات اجرایی را کلید بزنند. افق سرمایهگذاری بلندمدت (بیش از یک سال) با سهمی معادل ۳.۱ درصد، عملاً در حاشیه قرار دارد که نشانگر افت شدید ضریب اطمینان به ثبات قیمتها در بلندمدت است.
آناتومی سرمایهگذاری: تفکیک بازار زمین از Capex ساخت
- نرخ تملک پیشین زمین: بالغ بر ۸۹.۲ درصد از تقاضاهای ثبت شده، متعلق به کارفرمایانی است که در مراحل قبل، مالکیت زمین را تثبیت کردهاند.
- تحلیل جریان نقدینگی (Cash Flow): این شاخص اثبات میکند که بخش عمدهای از نقدینگی بلوکه شده در بازار، اکنون آماده ورود به فاز عملیاتی (Capex) است. به عبارت دیگر، متقاضیان از ریسک نوسانات بازار زمین عبور کردهاند و تمرکز محاسباتی آنها تماماً بر روی مدیریت هزینههای ساخت (Cost Management) متمرکز است.

مورفولوژی بازار بر اساس زیربنا و مقیاس تولید
توزیع آماری زیربنای پروژهها (Area Distribution) حاکی از یک عدم تقارن شدید (چولگی مثبت قوی) در بازار است؛ به این معنا که تعداد زیادی پروژه کوچک در کنار تعداد معدودی مگاپروژه در جریان است.
- تراکم در پروژههای خرد و کوچک: ۴۱.۷ درصد از پروژهها در دامنه ۱۰۰ تا ۲۰۰ متر مربع (محدوده Small) و ۲۱.۶ درصد در دامنه زیر ۱۰۰ متر مربع (Micro) قرار دارند.
- اقتصاد انبوهسازی: در نقطه مقابل، مگاپروژهها (بالای ۱۰۰۰ متر مربع) اگرچه تنها ۸.۳ درصد از حجم کل قراردادها را شامل میشوند، اما به دلیل مقیاس بالا، بخش عمدهای از ارزش ریالی کل بازار را به خود اختصاص دادهاند. میانه (Median) زیربنای پروژهها ۱۶۰ متر مربع است که بازتابی از تمرکز بازار بر ساختوسازهای شخصیساز و مسکن مصرفی متعارف است.
جغرافیای اقتصادی و شاخص تراکم (FAR)
تحلیل شاخص سطح اشغال و تراکم (Floor Area Ratio) و تعداد طبقات، شکاف ساختاری بین اقتصاد شهری مناطق مختلف را عیان میسازد:
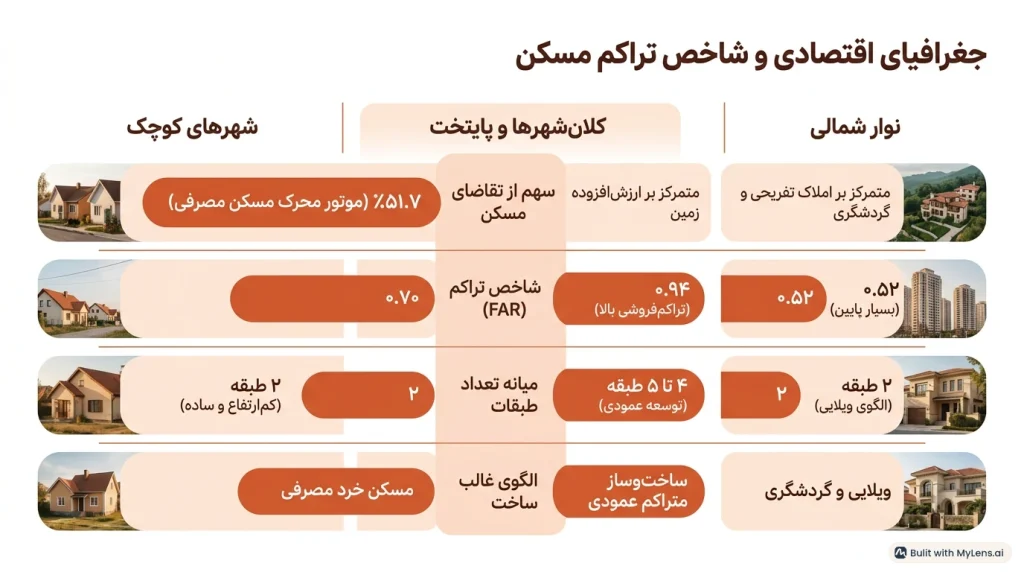
- شهرهای کوچک (قلب تپنده ساختوساز خرد): با جذب ۵۱.۷ درصد از کل تقاضای کشور، این مناطق موتور محرک مسکن مصرفی هستند. ساختار این بازار بر پروژههای کمارتفاع (میانه ۲ طبقه) با معماری ساده استوار است.
- کلانشهرها و پایتخت (توسعه عمودی): تهران و شهرهای بزرگ با میانه ۵ و ۴ طبقه، الگوی توسعه عمودی را دنبال میکنند. شاخص تخمینی تراکم (FAR) در کلانشهرها ۰.۹۴ است که به مراتب بالاتر از شهرهای کوچک (۰.۷۰) و مناطق شمالی (۰.۵۲) است. این امر نشاندهنده فشار بالای قیمت زمین در کلانشهرها و ضرورت حداکثرسازی ارزش افزوده از طریق تراکمفروشی است.
- نوار شمالی (اقتصاد ویلایی): با تمرکز بر ساختمانهای عمدتاً ۲ طبقه و میانگین تراکم بسیار پایین، ماهیت این بازار کاملاً حول املاک تفریحی و گردشگری شکل گرفته است.
تحلیل کشش کیفی و شاخص کالای لوکس (Luxury Index)
رفتار متقاضیان در انتخاب سطح کیفی و آیتمهای رفاهی، نمایانگر طبقات مختلف قدرت خرید است:
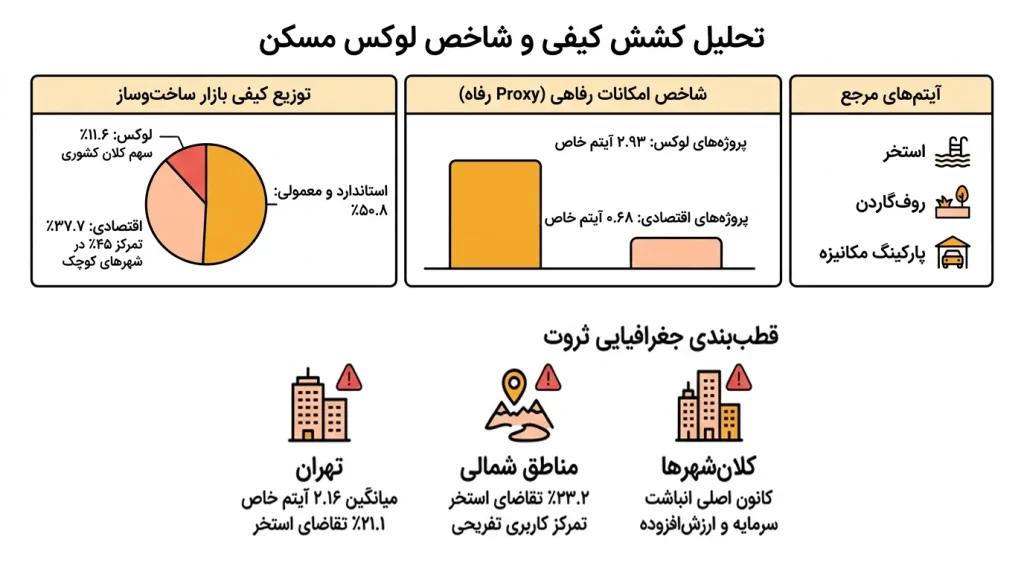
- توزیع طبقاتی کیفیت: نیمی از بازار (۵۰.۸ درصد) به سمت ساختوساز «استاندارد/معمولی» گرایش دارند. پروژههای «اقتصادی» با ۳۷.۷ درصد (عمدتاً متمرکز در شهرهای کوچک با ۴۵ درصد سهم) در رتبه بعدی هستند. سهم کیفیت «لوکس» در سطح کلان ۱۱.۶ درصد است.
- شاخص امکانات رفاهی: بررسی میانگین امکانات خاص (مانند استخر، روفگاردن، پارکینگ مکانیزه) به عنوان یک متغیر جانشین (Proxy) برای رفاه، نشان میدهد که پروژههای لوکس بهطور میانگین ۲.۹۳ آیتم خاص را در خود جای دادهاند، در حالی که این عدد برای پروژههای اقتصادی تنها ۰.۶۸ است.
- قطببندی جغرافیایی ثروت: تهران با میانگین ۲.۱۶ آیتم خاص در هر پروژه و ثبت بالاترین نرخ گرایش به استخر (۲۱.۱ درصد از پروژهها) و کلانشهرها، کانونهای اصلی انباشت سرمایه برای خلق ارزشافزوده در صنعت ساختمان هستند. مناطق شمالی نیز با سهم ۲۳.۲ درصدی در تقاضای ساخت استخر، ماهیت تفریحی خود را تثبیت کردهاند.
زنجیره تأمین، تکنولوژی و ترجیحات کالبدی
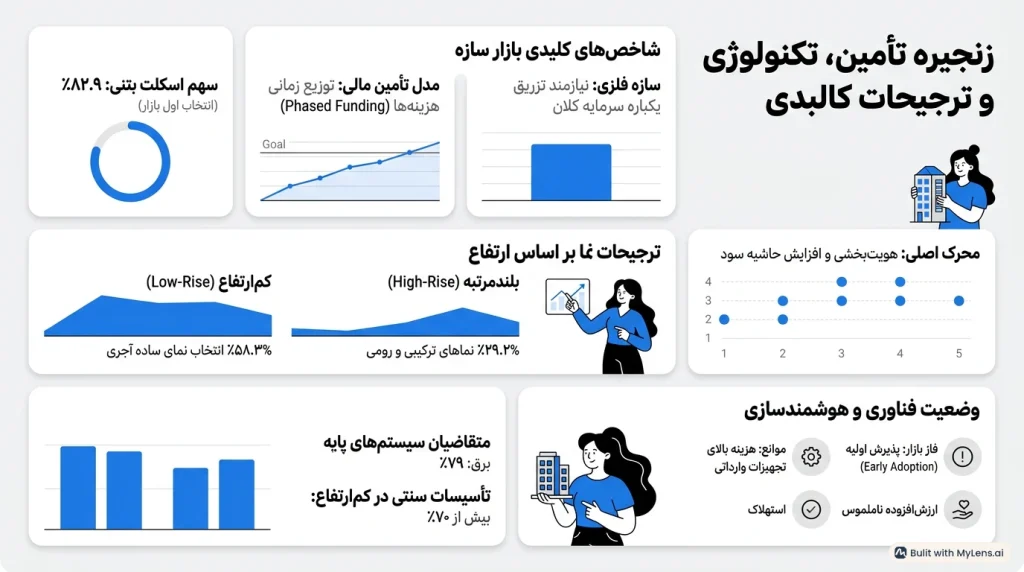
- اقتصاد سازه (بتن در برابر فولاد): با سهمی معادل ۸۲.۹ درصد، اسکلت بتنی همچنان انتخاب اول مهندسان و سرمایهگذاران است. این انتخاب نه لزوماً به دلیل برتری فنی، بلکه ریشه در اقتصاد مهندسی دارد؛ بتن امکان توزیع زمانی هزینهها (Phased Funding) را فراهم میکند، در حالی که سازه فلزی نیازمند تزریق یکباره سرمایه کلان است.
- اقتصاد نما و ارتباط آن با ارتفاع: دادهها نشان میدهند که در پروژههای کمارتفاع (Low-Rise)، بیش از ۵۸.۳ درصد کارفرمایان نمای ساده «آجری» را ترجیح میدهند. اما در پروژههای بلندمرتبه (High-Rise)، سهم نماهای پیچیدهتر و ترکیبی (به ویژه نماهای کلاسیک/رومی) به حدود ۲۹.۲ درصد افزایش مییابد. این موضوع بیانگر تلاش سازندگان برای هویتبخشی و افزایش حاشیه سود نهایی در پروژههای متراکم و آپارتمانی است.
- تأسیسات و هوشمندسازی: بازار تکنولوژی ساختمان در ایران هنوز در فاز «پذیرش اولیه» (Early Adoption) قرار دارد. ۷۹ درصد متقاضیان از سیستمهای پایه برق استفاده میکنند و در بخش تأسیسات مکانیکی پروژههای کمارتفاع، بیش از ۷۰ درصد افراد به سیستمهای سنتی بسنده کردهاند. این نرخ مقاومت در برابر تکنولوژی، ریشه در هزینه بالای تجهیزات وارداتی، ریسک استهلاک، و عدم تناسب هزینه با ارزشافزوده قابل درک برای خریدار نهایی دارد.
دلالتهای راهبردی و چشمانداز (Strategic Implications)
۱. سپر تورمی: فوریت ۷۶ درصدی در آغاز پروژهها، به وضوح نشان میدهد که فعالان اقتصادی، صنعت ساختمان را به عنوان امنترین پناهگاه برای حفظ ارزش داراییها در برابر شوکهای تورمی پیشرو ارزیابی میکنند.
۲. تقسیم کار جغرافیایی بازار: استراتژی توسعه بازار در این صنعت باید کاملاً منطقهای باشد. مدل اقتصادی موفق در شهرهای کوچک، مبتنی بر تأمین مصالح ارزان و سرعت در پروژههای خرد است؛ درحالیکه در تهران و کلانشهرها، رقابت بر سر بهینهسازی فضاهای مشاع، لوکسسازی و تراکم بالا متمرکز است.
۳. اولویت مدیریت جریان نقدینگی (Cash Flow Management): غلبه سنگین سازه بتنی، نماهای آجری و سیستمهای تأسیسات متعارف نشاندهنده یک واقعیت آکادمیک است: سازندگان در حال بهینهسازی «هزینه-فایده» در شرایط محدودیت نقدینگی هستند. شرکتهای مهندسی و تأمینکنندگانی که مدلهای مالی انعطافپذیر یا روشهای مهندسی ارزش (Value Engineering) را برای کاهش هزینههای پنهان ارائه دهند، سهم بیشتری از این بازار تشنه را تصاحب خواهند کرد.

