تحلیل رفتار متقاضیان محاسبه هزینه ساخت بر بستر آرکپرایس
پیشگفتار و روششناسی
این گزارش بر پایه پردازش دادههای واقعیِ درخواستهای محاسبه هزینه ساخت ثبتشده در پلتفرم آرکپرایس، طی یک دوره یکماهه (تیر ۱۴۰۵) تدوین شده است. بهمنظور حفظ یکپارچگی و اعتبار آماری، رکوردهای ناموفق و درخواستهای کاملاً تکراری (ثبتهای یکسان در مشخصات ورودی و اطلاعات تماس) از مجموعه دادهها پاکسازی شدهاند تا تصویر نهایی، بازتابدهنده رفتار واقعی متقاضیان باشد.
باید توجه داشت که جامعه آماری این گزارش، کاربرانی هستند که بهصورت فعال و خودانگیخته برای محاسبه آنلاین هزینه ساخت اقدام کردهاند؛ جمعیتی که دستکم در فاز برنامهریزی اولیه یا اعتبارسنجی قیمتی قرار دارد و نماینده کل جمعیت عمومی کشور نیست. این نکته در تفسیر دادهها و دلالتهای اقتصادی لحاظ شده است.
خلاصه اجرایی
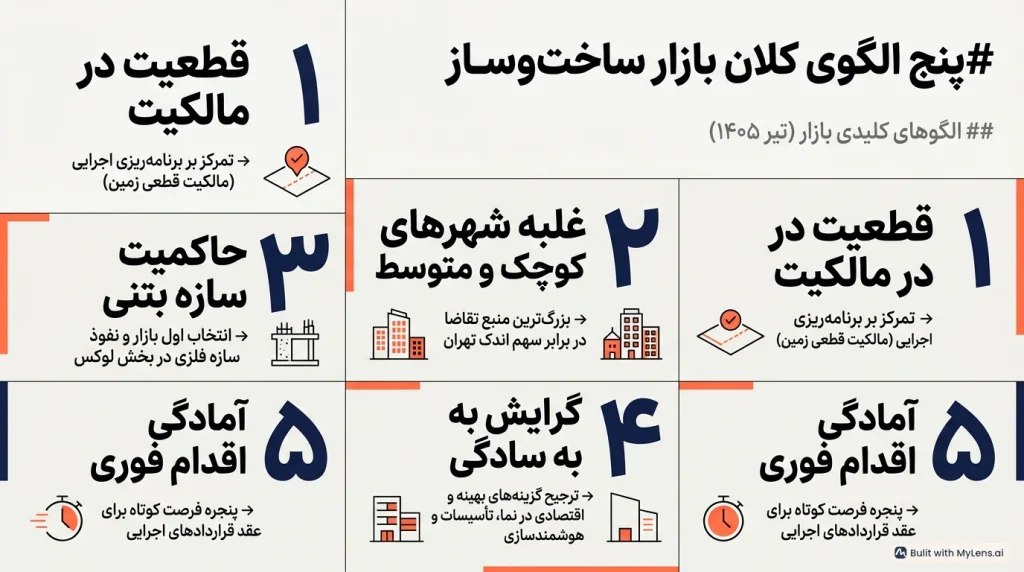
تحلیل دادههای تیر ۱۴۰۵، پنج الگوی کلان را در بازار ساختوساز نشان میدهد:
- قطعیت در مالکیت: اکثریت قاطع متقاضیان مالک زمین هستند و تصمیم قطعی برای ساخت گرفتهاند؛ نیاز اصلی آنها برنامهریزی اجرایی است، نه جستوجوی زمین.
- غلبه شهرهای کوچک و متوسط: این مناطق با فاصله محسوسی بزرگترین منبع تقاضا در بازار هستند، درحالیکه تهران کمترین سهم کمی را به خود اختصاص داده است.
- حاکمیت سازه بتنی: اسکلت بتنی انتخاب اول بازار است، اگرچه سازه فلزی در سگمنت لوکس و پروژههای بلندمرتبه نفوذ معناداری دارد.
- گرایش به سادگی: در لایههای نمای ساختمان، تأسیسات و سطح هوشمندسازی، ترجیح قاطع متقاضیان بر گزینههای سادهتر و بهینهتر از نظر هزینهای است.
- آمادگی اقدام فوری: بخش چشمگیری از متقاضیان قصد شروع فوری پروژه را دارند که نشاندهنده یک پنجره فرصت کوتاه و طلایی برای تبدیل این تقاضا به قراردادهای اجرایی است.
پروفایل متقاضیان: مالکیت زمین و ابعاد پروژه
مالکیت قطعی، پیشنیاز ورود به قیف تقاضا
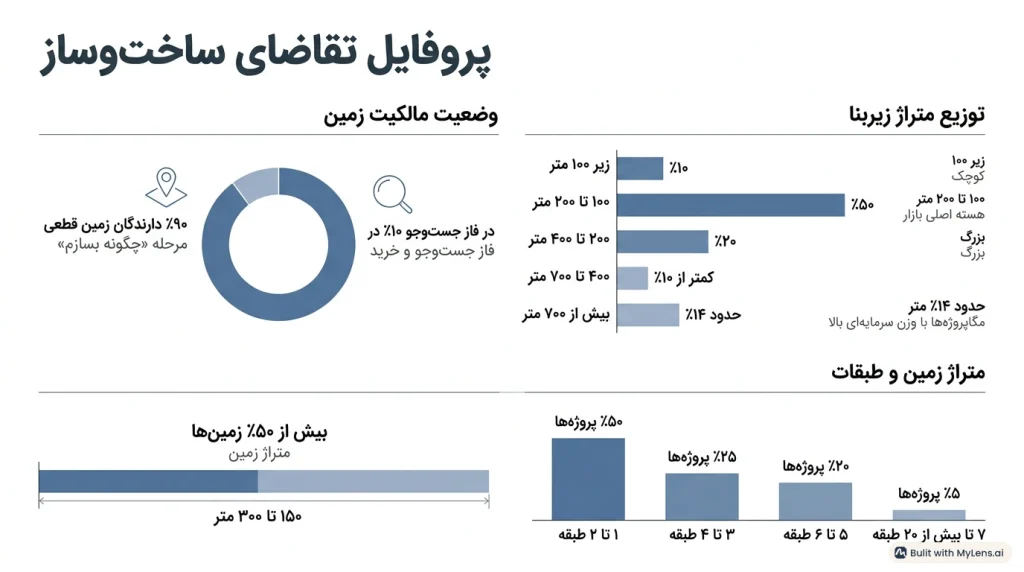
نزدیک به نهدهم متقاضیان، پیش از ورود به پلتفرم برای محاسبه هزینه، زمین خود را خریداری کردهاند. تنها کسر کوچکی از این جامعه در فاز جستوجو و خرید زمین قرار دارند. این واقعیت ساختاری نشان میدهد که استراتژی محتوا، خدمات و توسعه محصول باید مستقیماً روی مرحله «چگونه بسازم» متمرکز شود؛ تولید محتوا پیرامون انتخاب و خرید زمین برای اکثریت این مخاطبان فاقد ارزشافزوده است.
ابعاد زمین و زیربنا: تمرکز بازار در لایه میانی
در تحلیل ابعاد، اتکا به «میانگین ساده» بهدلیل وجود پروژههای چندهزارمتری گمراهکننده است؛ شاخص «میانه» تصویر دقیقتری از قلب بازار ارائه میدهد. توزیع پروژهها بر اساس زیربنای درخواستی به این شرح است:
- پروژههای کوچک (زیر ۱۰۰ متر): حدود یکدهم بازار.
- پروژههای متوسط (۱۰۰ تا ۲۰۰ متر): نزدیک به نیمی از کل تقاضا؛ هسته اصلی و متراکمترین بخش بازار.
- پروژههای بزرگ (۲۰۰ تا ۴۰۰ متر): حدود یکپنجم بازار.
- پروژههای خیلی بزرگ (۴۰۰ تا ۷۰۰ متر): کمتر از یکدهم بازار.
- مگاپروژهها (بیش از ۷۰۰ متر): حدود یکهفتم از نظر تعداد، اما با وزن سرمایهای و اقتصادی بهمراتب بیشتر.
الگوی مشابهی در متراژ زمین نیز صادق است؛ بیش از نیمی از متقاضیان در بازه زمینهای متوسط (۱۵۰ تا ۳۰۰ متر) قرار دارند.
تراکم طبقات: غلبه ساختوساز کمارتفاع با یک دنباله بلندمرتبه
نیمی از متقاضیان قصد ساخت یک یا دو طبقه مفید را دارند. حدود یکچهارم در بازه سه تا چهار طبقه و یکپنجم نیز پروژههای پنج تا شش طبقه را انتخاب کردهاند. در این میان، سهم پایدار اما کوچکی (حدود یکبیستم) به پروژههای هفت تا بیش از بیست طبقه اختصاص دارد؛ بخشی که نیازمند زیرساختهای مالی و مهندسی کاملاً متفاوتی است.
توزیع جغرافیایی تقاضا
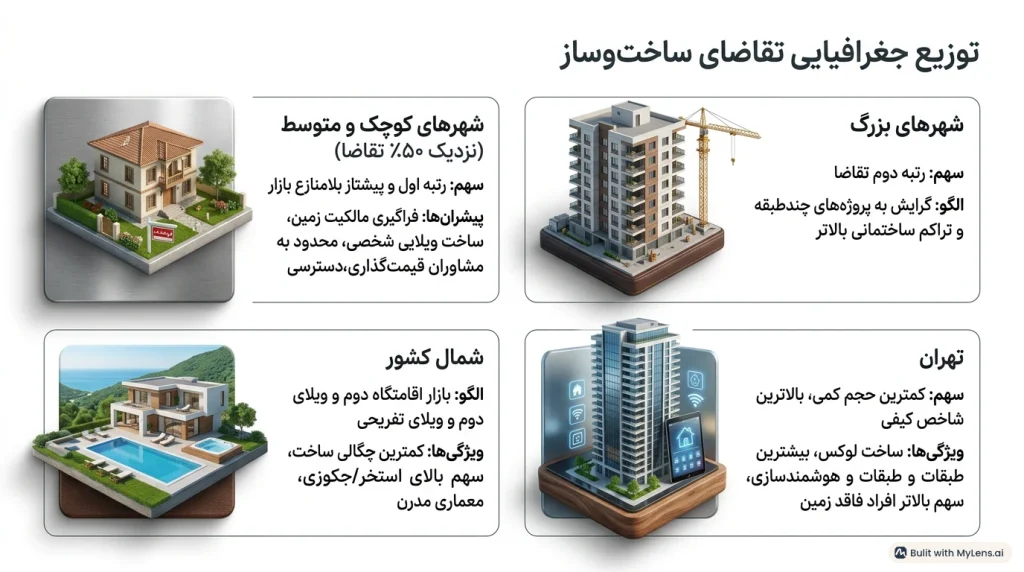
شهرهای کوچک و متوسط: پیشتاز بلامنازع بازار
نزدیک به نیمی از کل درخواستها متعلق به شهرهای کوچک و متوسط است؛ رقمی که بهتنهایی از مجموع سهم تهران و مناطق شمالی بیشتر است. این غلبه ریشه در سه عامل دارد: فراگیری مالکیت زمین (اغلب ارثی یا پساندازی)، رواج ساختوساز شخصی ویلایی در برابر آپارتماننشینی، و دسترسی محدودتر به مشاوران حرفهای قیمتگذاری که انگیزه استفاده از پلتفرمهای آنلاین را بهشدت افزایش میدهد.
شهرهای بزرگ: متراکم و چندطبقه
شهرهای بزرگ (غیر از تهران) در رتبه دوم تقاضا قرار دارند و با فاصله محسوسی از شمال کشور پیشاند. این بازار بهوضوح بهسمت پروژههای چندطبقه و تراکم ساختمانی بالاتر گرایش دارد.
شمال کشور: الگوی ویلای تفریحی
مناطق شمالی با وجود سهم قابلتوجه، پروفایل متفاوتی دارند: کمترین چگالی ساخت (نسبت زیربنا به زمین)، سهم بالای استخر و جکوزی، و تمایل بیشتر به معماری مدرن. این دادهها فرضیه حاکمیت بازار «اقامتگاه دوم و تفریحی» در شمال را کاملاً تایید میکند.
تهران: کوچکترین مقیاس کمی، متفاوتترین رفتار مصرفی
تهران کمترین سهم عددی تقاضا را دارد، اما در تمامی شاخصهای کیفی (سهم ساخت لوکس، میانگین طبقات، هوشمندسازی کامل و آیتمهای خاص) با اختلاف در صدر است. تهران را نباید صرفاً یک منطقه جغرافیایی دانست، بلکه یک بازار کاملاً مستقل با رفتار مصرفی متمایز است. همچنین سهم افرادی که هنوز زمین نخریدهاند در تهران بالاتر از سایر مناطق است.
الگوهای کیفیت ساخت
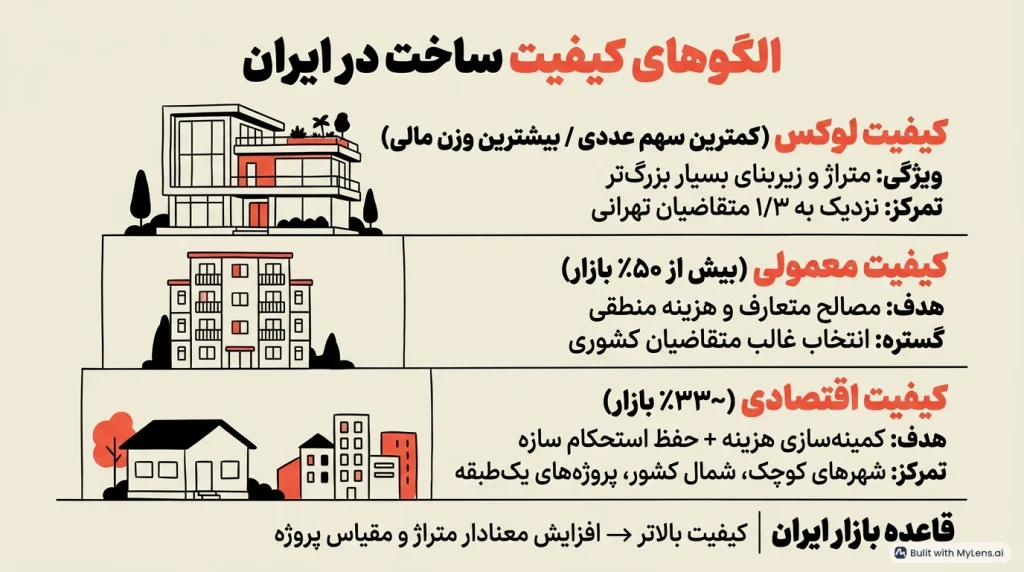
بازار ساختوساز ایران به سه لایه کیفی مشخص تقسیم میشود:
- کیفیت معمولی (بیش از نیمی از بازار): انتخاب غالب متقاضیان که بهدنبال مصالح متعارف، نمای قابلقبول و هزینهای منطقی هستند.
- کیفیت اقتصادی (حدود یکسوم بازار): اولویت مطلق این گروه، کمینهسازی هزینهها با حفظ استحکام سازهای است که بیشتر در پروژههای یکطبقه و شهرهای کوچک دیده میشود.
- کیفیت لوکس: کوچکترین سهم عددی اما با بالاترین وزن اقتصادی. میانه زیربنای این گروه بهشدت بزرگتر از دو سطح دیگر است.
جغرافیای کیفیت: نزدیک به یکسوم متقاضیان تهرانی سطح لوکس را انتخاب کردهاند؛ پدیدهای که در هیچ منطقه دیگری دیده نمیشود. در مقابل، کیفیت اقتصادی در شهرهای کوچک و شمال کشور سهمی فراتر از میانگین کل بازار دارد. برخلاف بازارهای توسعهیافته، انتخاب کیفیت لوکس در ایران ارتباط مستقیمی با مقیاس پروژه دارد؛ هرچه کیفیت بالاتر میرود، متراژ نیز بهطور معناداری بزرگتر میشود.
رفتار انتخاب سازه
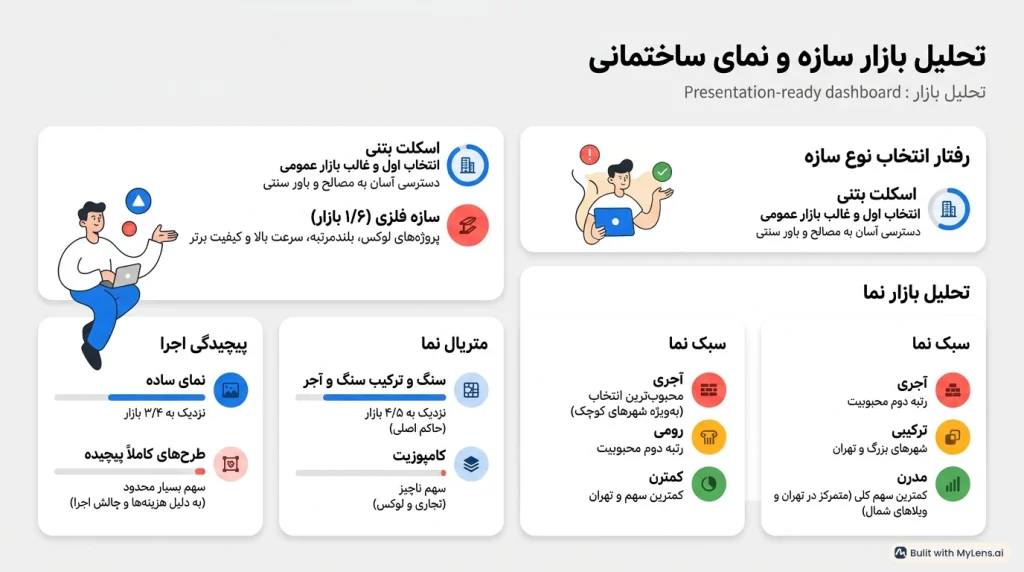
اسکلت بتنی همچنان با حاشیه امن بالا، انتخاب اول متقاضیان است و سازه فلزی سهمی در حدود یکششم بازار را در اختیار دارد. با این حال، در سگمنت پروژههای لوکس، نفوذ سازه فلزی بهطور چشمگیری از میانگین بازار فراتر میرود. این داده نشان میدهد سازه فلزی در ایران بهعنوان راهکاری برای کیفیت برتر، سرعت اجرای بالا و پروژههای بلندمرتبه شناخته میشود، نه یک جایگزین عمومی برای بتن. غلبه بتن در بازار عمومی ریشه در دسترسی آسانتر به مصالح و نیروی کار محلی و همچنین باورهای سنتی به استحکام آن دارد.
بازار نما: سبک، متریال و پیچیدگی
- سبک نما: نمای آجری محبوبترین انتخاب است (بهویژه در شهرهای کوچک). نمای رومی در رتبه دوم قرار دارد. نمای ترکیبی و پیچیده بیشتر مختص شهرهای بزرگ و تهران است و نمای مدرن، با کمترین سهم کلی، تمرکز بالایی در تهران و ویلاهای شمال دارد.
- متریال نما: سنگ و ترکیب سنگ و آجر با سهمی نزدیک به چهارپنجم، حاکم بلامنازع بازار هستند. کامپوزیت با سهمی ناچیز، عموماً در معدود پروژههای تجاری یا لوکس استفاده میشود.
- پیچیدگی اجرا: نزدیک به سهچهارم بازار به نمای ساده تمایل دارند. فرار از پیچیدگیهای اجرایی و هزینههای جانبی باعث شده تا طرحهای کاملاً پیچیده سهم بسیار محدودی داشته باشند.
تأسیسات مکانیکی و هوشمندسازی
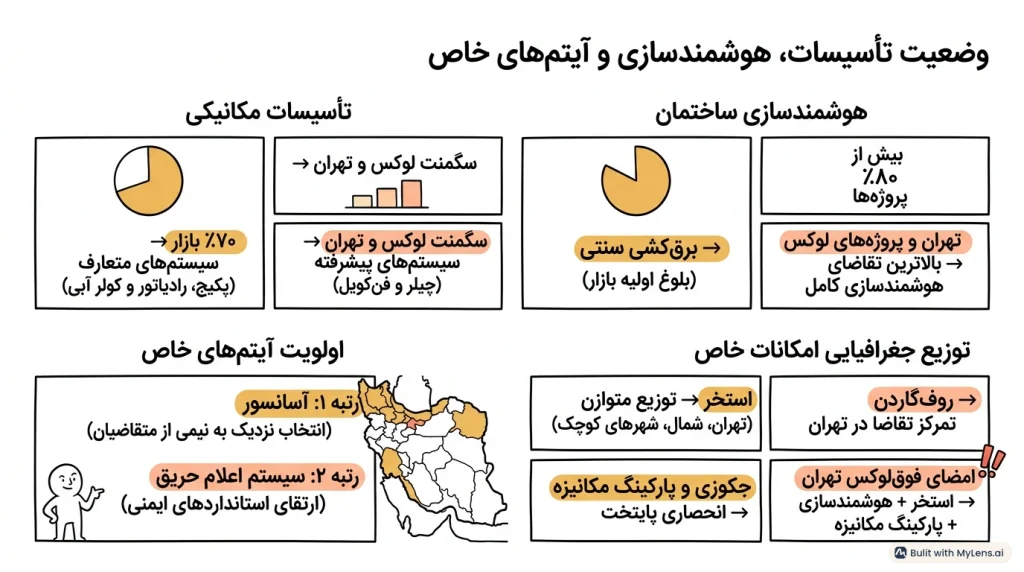
تأسیسات: نزدیک به ۷۰ درصد بازار از سیستمهای متعارف (پکیج، رادیاتور و کولر آبی) استفاده میکنند. سیستمهای پیشرفته نظیر چیلر و فنکویل تنها در پروژههای سطح لوکس و بهویژه در تهران سهم معناداری دارند.
هوشمندسازی: این تکنولوژی در ایران هنوز در مرحله «بلوغ اولیه» قرار دارد. بیش از چهارپنجم پروژهها از سیستم برقکشی سنتی استفاده میکنند. با این حال، تهران بهتنهایی دارای بالاترین نرخ درخواست هوشمندسازی کامل است؛ روندی که نشان میدهد پذیرش این فناوری از پایتخت و سگمنت لوکس آغاز شده و هنوز به بدنه عمومی بازار سرریز نکرده است.
آیتمهای خاص: از آسانسور تا استخر
آسانسور با توجه به حجم پروژههای چندطبقه، محبوبترین آیتم خاص (انتخاب نزدیک به نیمی از متقاضیان این بخش) است. سیستم اعلام حریق در رتبه دوم قرار دارد که نشانگر توجه بیشتر به استانداردهای ایمنی است.
روفگاردن تقاضایی متمرکز در تهران دارد، اما تقاضای استخر توزیع متوازنتری بین تهران، شمال و شهرهای کوچک نشان میدهد. جکوزی و پارکینگ مکانیزه منحصراً در انحصار متقاضیان تهرانی است. ترکیب استخر، جکوزی، هوشمندسازی و پارکینگ مکانیزه، سیگنال و امضای قطعی سگمنت فوقلوکس پایتخت است.
چگالی ساخت: نسبت زیربنا به زمین در هر منطقه
چگالی ساخت (نسبت متراژ زیربنا به مساحت زمین)، دقیقترین شاخص برای درک استراتژی اقتصادی متقاضیان است:
- شهرهای بزرگ: دارای بالاترین چگالی ساخت. سازندگان بهدنبال بهرهبرداری حداکثری از زمین با رویکرد آپارتمانسازی هستند.
- تهران: چگالی بالا همراه با بالاترین میانگین طبقات؛ تمرکز بر پروژههای بلندمرتبه با ارزشافزوده استثنایی.
- شهرهای کوچک: چگالی متوسط، همسو با فرهنگ خانههای حیاطدار و ویلایی مستقل.
- شمال کشور: پایینترین چگالی ممکن. زمینهای وسیع با ساختوساز محدود که تأییدکننده ماهیت تفریحی و ییلاقی این املاک است.
دستهبندی بازار: چهار سگمنت اصلی متقاضیان
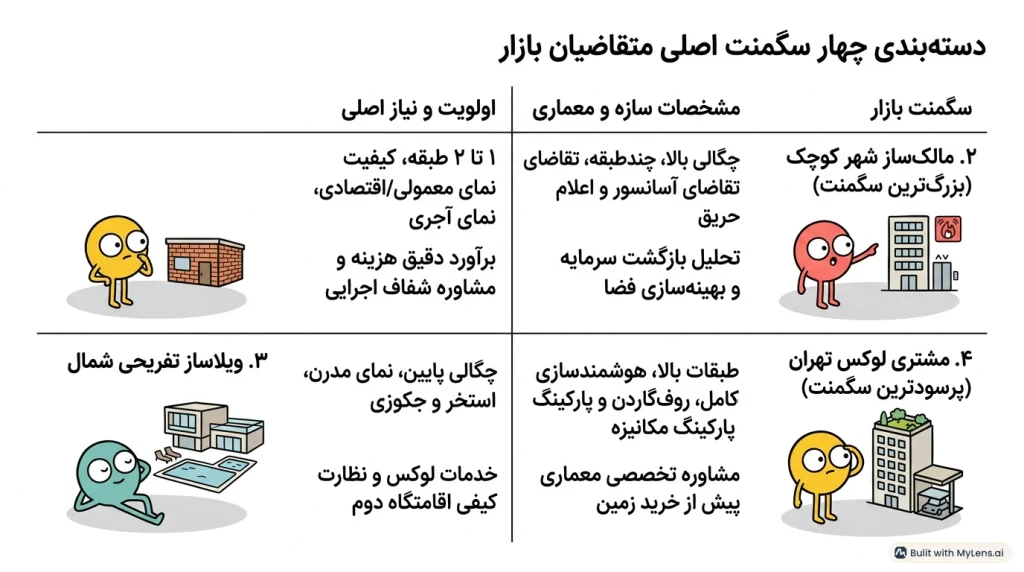
بر اساس تقاطع دادههای کیفی و جغرافیایی، تقاضای فعال بازار به چهار پرسونای کلیدی تفکیک میشود:
| سگمنت بازار | مشخصات کلیدی سازه و معماری | اولویت و نیاز اصلی متقاضی |
| ۱. مالکساز شهر کوچک | پروژههای کوچک/متوسط، ۱ تا ۲ طبقه، کیفیت معمولی/اقتصادی، نمای آجری | برآورد دقیق هزینه، مشاوره شفاف اجرایی (بزرگترین سگمنت از نظر تعداد) |
| ۲. سازنده متراکم شهر بزرگ | چگالی ساخت بالا، چندطبقه، تقاضای بالای آسانسور و اعلام حریق | مقایسه سناریوهای اجرایی، تحلیل بازگشت سرمایه و بهینهسازی فضا |
| ۳. ویلاساز تفریحی شمال | چگالی ساخت پایین، نمای مدرن، دارای استخر و جکوزی | خدمات لوکس و نظارت کیفی برای ساخت اقامتگاه دوم (دورکاری ساخت) |
| ۴. مشتری لوکس تهران | بالاترین طبقات، هوشمندسازی کامل، پارکینگ مکانیزه، روفگاردن | مشاوره تخصصی معماری، حتی پیش از فاز خرید زمین (پرسودترین سگمنت) |
سیگنالهای آمادگی برای شروع ساخت
مهمترین سیگنال رفتاری در این گزارش، سهم بسیار بالای متقاضیانی است که بازه زمانی «همین امروز» را برای شروع عملیات اجرایی انتخاب کردهاند (نزدیک به چهارپنجم کل افراد). بخش دوم، بازه «سهماهه آینده» را هدفگذاری کردهاند.
این فوریت در پروژههای با کیفیت اقتصادی بهشدت بالاتر است، درحالیکه در سگمنت لوکس، سهم بازههای سهماهه و ششماهه منطقیتر جلوه میکند (بهدلیل پیچیدگی طراحی و تامین مالی). این نرخ بالای آمادگی، نشاندهنده یک «پنجره فرصت بسیار کوتاه» است؛ هرگونه تعلل در پاسخگویی حرفهای و ارائه پیشفاکتور به این جمعیت، به معنای از دست دادن قطعی مشتری در بازار رقابتی امروز است.
دلالتهای اقتصادی و استراتژیک
عدم یکپارچگی بازار ایران: رفتار مصرفکننده در تهران، شمال، شهرهای بزرگ و شهرهای کوچک کاملاً مجزا و متفاوت است. تدوین یک استراتژی بازاریابی، طراحی یا فروش واحد برای کل کشور، محکوم به شکست است.
نقطه ورود به قیف فروش: از آنجا که مالکیت زمین پیش از مراجعه قطعی شده است، خدمات پلتفرمی، معماری و اجرایی باید مستقیماً فاز عملیاتی، متره و برآورد دقیق مصالح را هدف بگیرند.
ارزشآفرینی در برابر حجم بازار: اگرچه پروژههای با «کیفیت معمولی» حجم اصلی جریان نقدینگی و نیروی کار بازار را تشکیل میدهند، اما سگمنت «لوکس» ارزشآفرینترین بخش است. خدمات ارائهشده باید برای این دو گروه از اساس متفاوت طراحی شود.
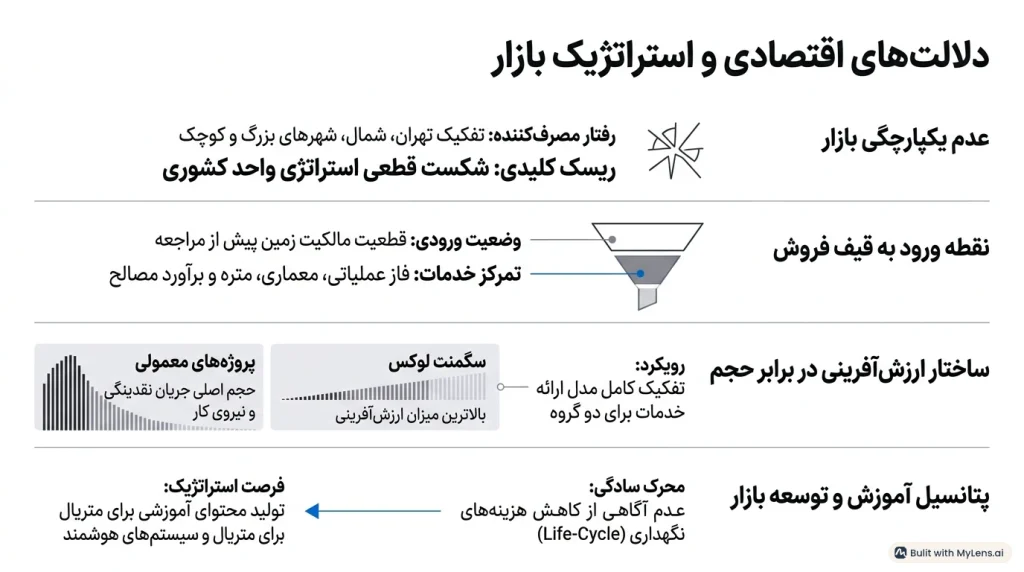
پتانسیل آموزش بازار: تمایل شدید بازار به «سادگی» لزوماً نشانه کاهش قدرت خرید نیست؛ بخش بزرگی از آن به دلیل نبود آگاهی از کاهش هزینههای نگهداری (Life-cycle cost) در متریالها و سیستمهای هوشمند است. این خلأ، فرصت بینظیری برای تولید محتوای آموزشی هدفمند و هدایت سلیقه بازار توسط پیشگامان صنعت ساختمان ایجاد کرده است.

